
Tổng: đ0

Giá wafer 12-inch có thể tăng mạnh trong năm 2027 khi nhu cầu AI siết chặt nguồn cung 3
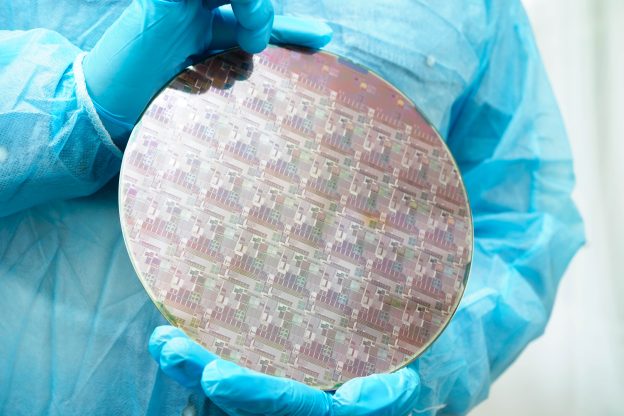
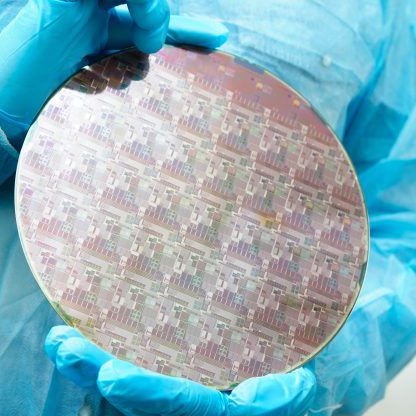
Làn sóng đầu tư vào AI đang thúc đẩy mở rộng công suất sản xuất chip logic và bộ nhớ, đồng thời tạo thêm áp lực lên một mắt xích quan trọng khác trong chuỗi cung ứng bán dẫn: wafer silicon. Theo Commercial Times, giá trong các hợp đồng dài hạn (LTA) cho wafer 12-inch có thể tăng đáng kể trong năm 2027. Trong đó, wafer epitaxial (epi) được dự báo tăng khoảng 15–25%, trong khi wafer polished có thể tăng hơn 40%.
Đối với một số khách hàng thuộc nhóm thứ hai, mức tăng thậm chí có thể vượt 50%, theo Commercial Times. Báo cáo cũng dẫn các chuyên gia phân tích cho rằng giá giao ngay (spot price) của wafer 12-inch có thể vượt mức giá LTA hiện tại ngay từ quý IV/2026, qua đó tạo thêm cơ sở cho các cuộc đàm phán lại hợp đồng trong năm 2027.
Nếu nguồn cung tiếp tục thắt chặt, xu hướng tăng giá có thể kéo dài sang năm 2028.
Chu kỳ gia hạn hợp đồng LTA tạo thêm áp lực tăng giá
Diễn biến này cũng trùng với một chu kỳ gia hạn LTA mới của ngành wafer. Theo Star Market Daily, một số hợp đồng wafer được ký trong giai đoạn đại dịch sẽ hết hạn trong năm nay hoặc năm tới. Trong khi đó, chi phí nguyên vật liệu, điện năng và xây dựng nhà máy đã tăng đáng kể trong 2–3 năm qua. Vì vậy, thị trường đang kỳ vọng các hợp đồng được gia hạn sẽ có mức tăng giá ít nhất ở mức hai chữ số.
Tuy nhiên, mức tăng sẽ không đồng đều giữa các loại sản phẩm và nhóm khách hàng.
Commercial Times cho biết wafer epitaxial được dự báo có mức tăng tương đối vừa phải, trong khi wafer polished có thể chịu mức tăng mạnh hơn đáng kể. Giá LTA cuối cùng sẽ phụ thuộc vào cơ cấu sản phẩm cũng như đặc điểm của từng khách hàng.
Về ứng dụng, wafer 12-inch chủ yếu phục vụ các quy trình tiên tiến, bao gồm chip dành cho AI, smartphone và PC. Trong khi đó, wafer 8-inch và 6-inch được sử dụng nhiều hơn trong các loại bán dẫn công suất phục vụ ô tô và công nghiệp.
AI và mở rộng CoWoS trở thành động lực lớn đối với nhu cầu wafer
AI đang trở thành một trong những yếu tố quan trọng thúc đẩy nhu cầu wafer 12-inch. Theo Wccftech, wafer epitaxial – loại wafer được hình thành bằng cách phát triển một lớp silicon đơn tinh thể trên bề mặt wafer – đóng vai trò quan trọng trong chuỗi cung ứng chip AI và được các hãng sản xuất hàng đầu như TSMC sử dụng rộng rãi.
Commercial Times, dẫn các nguồn phân tích, dự báo công suất CoWoS có thể tăng 70,9% trong năm 2027, trong khi lượng xuất xưởng GPU và AI ASIC có thể tăng 44,9%.
Cùng với đó, tổng lượng CPU từ Intel, AMD và NVIDIA được dự báo tăng 36%. Nếu các dự báo này diễn ra, nhu cầu đối với wafer 12-inch và silicon interposer cũng sẽ tăng theo.
Wccftech cho biết chuỗi cung ứng wafer silicon toàn cầu hiện tập trung chủ yếu tại châu Á và Đức, với các nhà cung cấp lớn như GlobalWafers và SUMCO.
GlobalWafers có thể hưởng lợi từ chu kỳ tăng giá
Trong bối cảnh cả giá bán và sản lượng wafer đều được dự báo tăng, GlobalWafers có thể ghi nhận mức giá bán bình quân (ASP) cao hơn. Theo các số liệu được Commercial Times dẫn lại, ASP wafer 12-inch của GlobalWafers được dự báo tăng từ 92 USD/wafer trong năm 2026 lên 122 USD trong năm 2027, tương đương mức tăng 32,6% so với cùng kỳ.
Đến năm 2028, ASP được dự báo tiếp tục tăng lên 166 USD/wafer, tương đương mức tăng thêm 36,9% so với năm 2027.
Wccftech cũng dẫn cùng nguồn dự báo rằng lượng xuất xưởng wafer có thể tăng từ khoảng 11,9 triệu wafer mỗi quý trong năm 2026 lên 16,1 triệu vào năm 2027 và 21,7 triệu vào năm 2028.
Giá wafer tăng chưa chắc dẫn tới mở rộng công suất mới
Mặc dù giá wafer được dự báo tăng mạnh, điều này chưa đồng nghĩa các nhà sản xuất sẽ ngay lập tức mở rộng công suất trên quy mô lớn.
Theo BigGo Finance, Chủ tịch SUMCO Jiro Tatsuta từng cho rằng giá wafer cần tăng đáng kể hơn nữa mới đủ để thúc đẩy các khoản đầu tư công suất mới. Ông nhận định mức tăng 5–10% sẽ chưa đủ để bù đắp chi phí.
Tatsuta cũng thận trọng với việc gia hạn các hợp đồng LTA trong bối cảnh còn nhiều bất định về tính bền vững của nhu cầu và lạm phát, đồng thời không kỳ vọng SUMCO sớm quay lại với các dự án mở rộng nhà máy hoàn toàn mới. Điều này cho thấy bài toán của thị trường wafer không chỉ nằm ở nhu cầu tăng, mà còn ở khả năng chuyển mức tăng giá thành động lực đầu tư đủ lớn để tạo thêm nguồn cung.
AI đang mở rộng áp lực xuống sâu hơn trong chuỗi cung ứng bán dẫn
Sự gia tăng nhu cầu AI không chỉ tác động đến GPU, ASIC hay bộ nhớ mà đang lan rộng xuống các lớp vật liệu và công đoạn sản xuất phía trước.
Khi công suất sản xuất chip AI và đóng gói tiên tiến như CoWoS tiếp tục được mở rộng, nhu cầu wafer 12-inch cũng có xu hướng tăng theo. Trong khi đó, chu kỳ gia hạn LTA và chi phí sản xuất cao hơn đang tạo thêm áp lực lên giá hợp đồng cho năm 2027. Nếu các dự báo hiện tại được duy trì, wafer silicon có thể trở thành một trong những mắt xích tiếp theo chịu tác động rõ rệt từ chu kỳ đầu tư AI đang diễn ra.


.png)
.png)


good
Awesome
Nice