
Tổng: đ0

ASML cảnh báo thiếu hụt thiết bị bán dẫn có thể kéo dài đến năm 2028 khi nhu cầu AI tăng mạnh 3
Sự bùng nổ của trí tuệ nhân tạo (AI) đang tạo áp lực ngày càng lớn lên chuỗi cung ứng bán dẫn toàn cầu. Không chỉ chip xử lý, bộ nhớ HBM hay năng lực đóng gói tiên tiến, các thiết bị phục vụ sản xuất chip cũng đang đối mặt với tình trạng thiếu hụt nguồn cung. ASML cảnh báo năng lực sản xuất thiết bị của hãng có thể không đáp ứng đủ nhu cầu trong cả năm 2027 và 2028, trong khi một số khách hàng đã bắt đầu tính đến kế hoạch đặt hàng cho năm 2029–2030.
ASML đối mặt với nhu cầu thiết bị vượt năng lực cung ứng
Theo báo cáo kết quả kinh doanh quý III/2026, ASML cho biết kế hoạch cung ứng thiết bị hiện tại khó có thể đáp ứng toàn bộ nhu cầu thị trường trong hai năm 2027 và 2028. Đáng chú ý, một số khách hàng đã bày tỏ sự quan tâm đến việc đặt hàng cho cả năm 2029 và 2030.
Trước áp lực này, ASML đang tìm cách mở rộng năng lực sản xuất trong năm 2028 vượt mức tăng trưởng 30% so với năm trước từng được xem xét. Cơ cấu doanh thu cũng phản ánh rõ nhu cầu đầu tư vào lĩnh vực bộ nhớ. Trong quý III/2026, khách hàng ngành bộ nhớ chiếm 46% doanh thu thuần từ hệ thống thiết bị của ASML, trong khi nhóm khách hàng sản xuất chip logic chiếm 54%.
Đây là dấu hiệu cho thấy nhu cầu thiết bị không chỉ đến từ các nhà sản xuất bộ xử lý AI mà còn tăng mạnh từ những doanh nghiệp đang mở rộng năng lực sản xuất DRAM và HBM.
Samsung và SK hynix đẩy mạnh đặt mua thiết bị EUV
Tình trạng nguồn cung thắt chặt đang thúc đẩy các nhà sản xuất bộ nhớ chủ động đảm bảo thiết bị cho những năm tiếp theo.
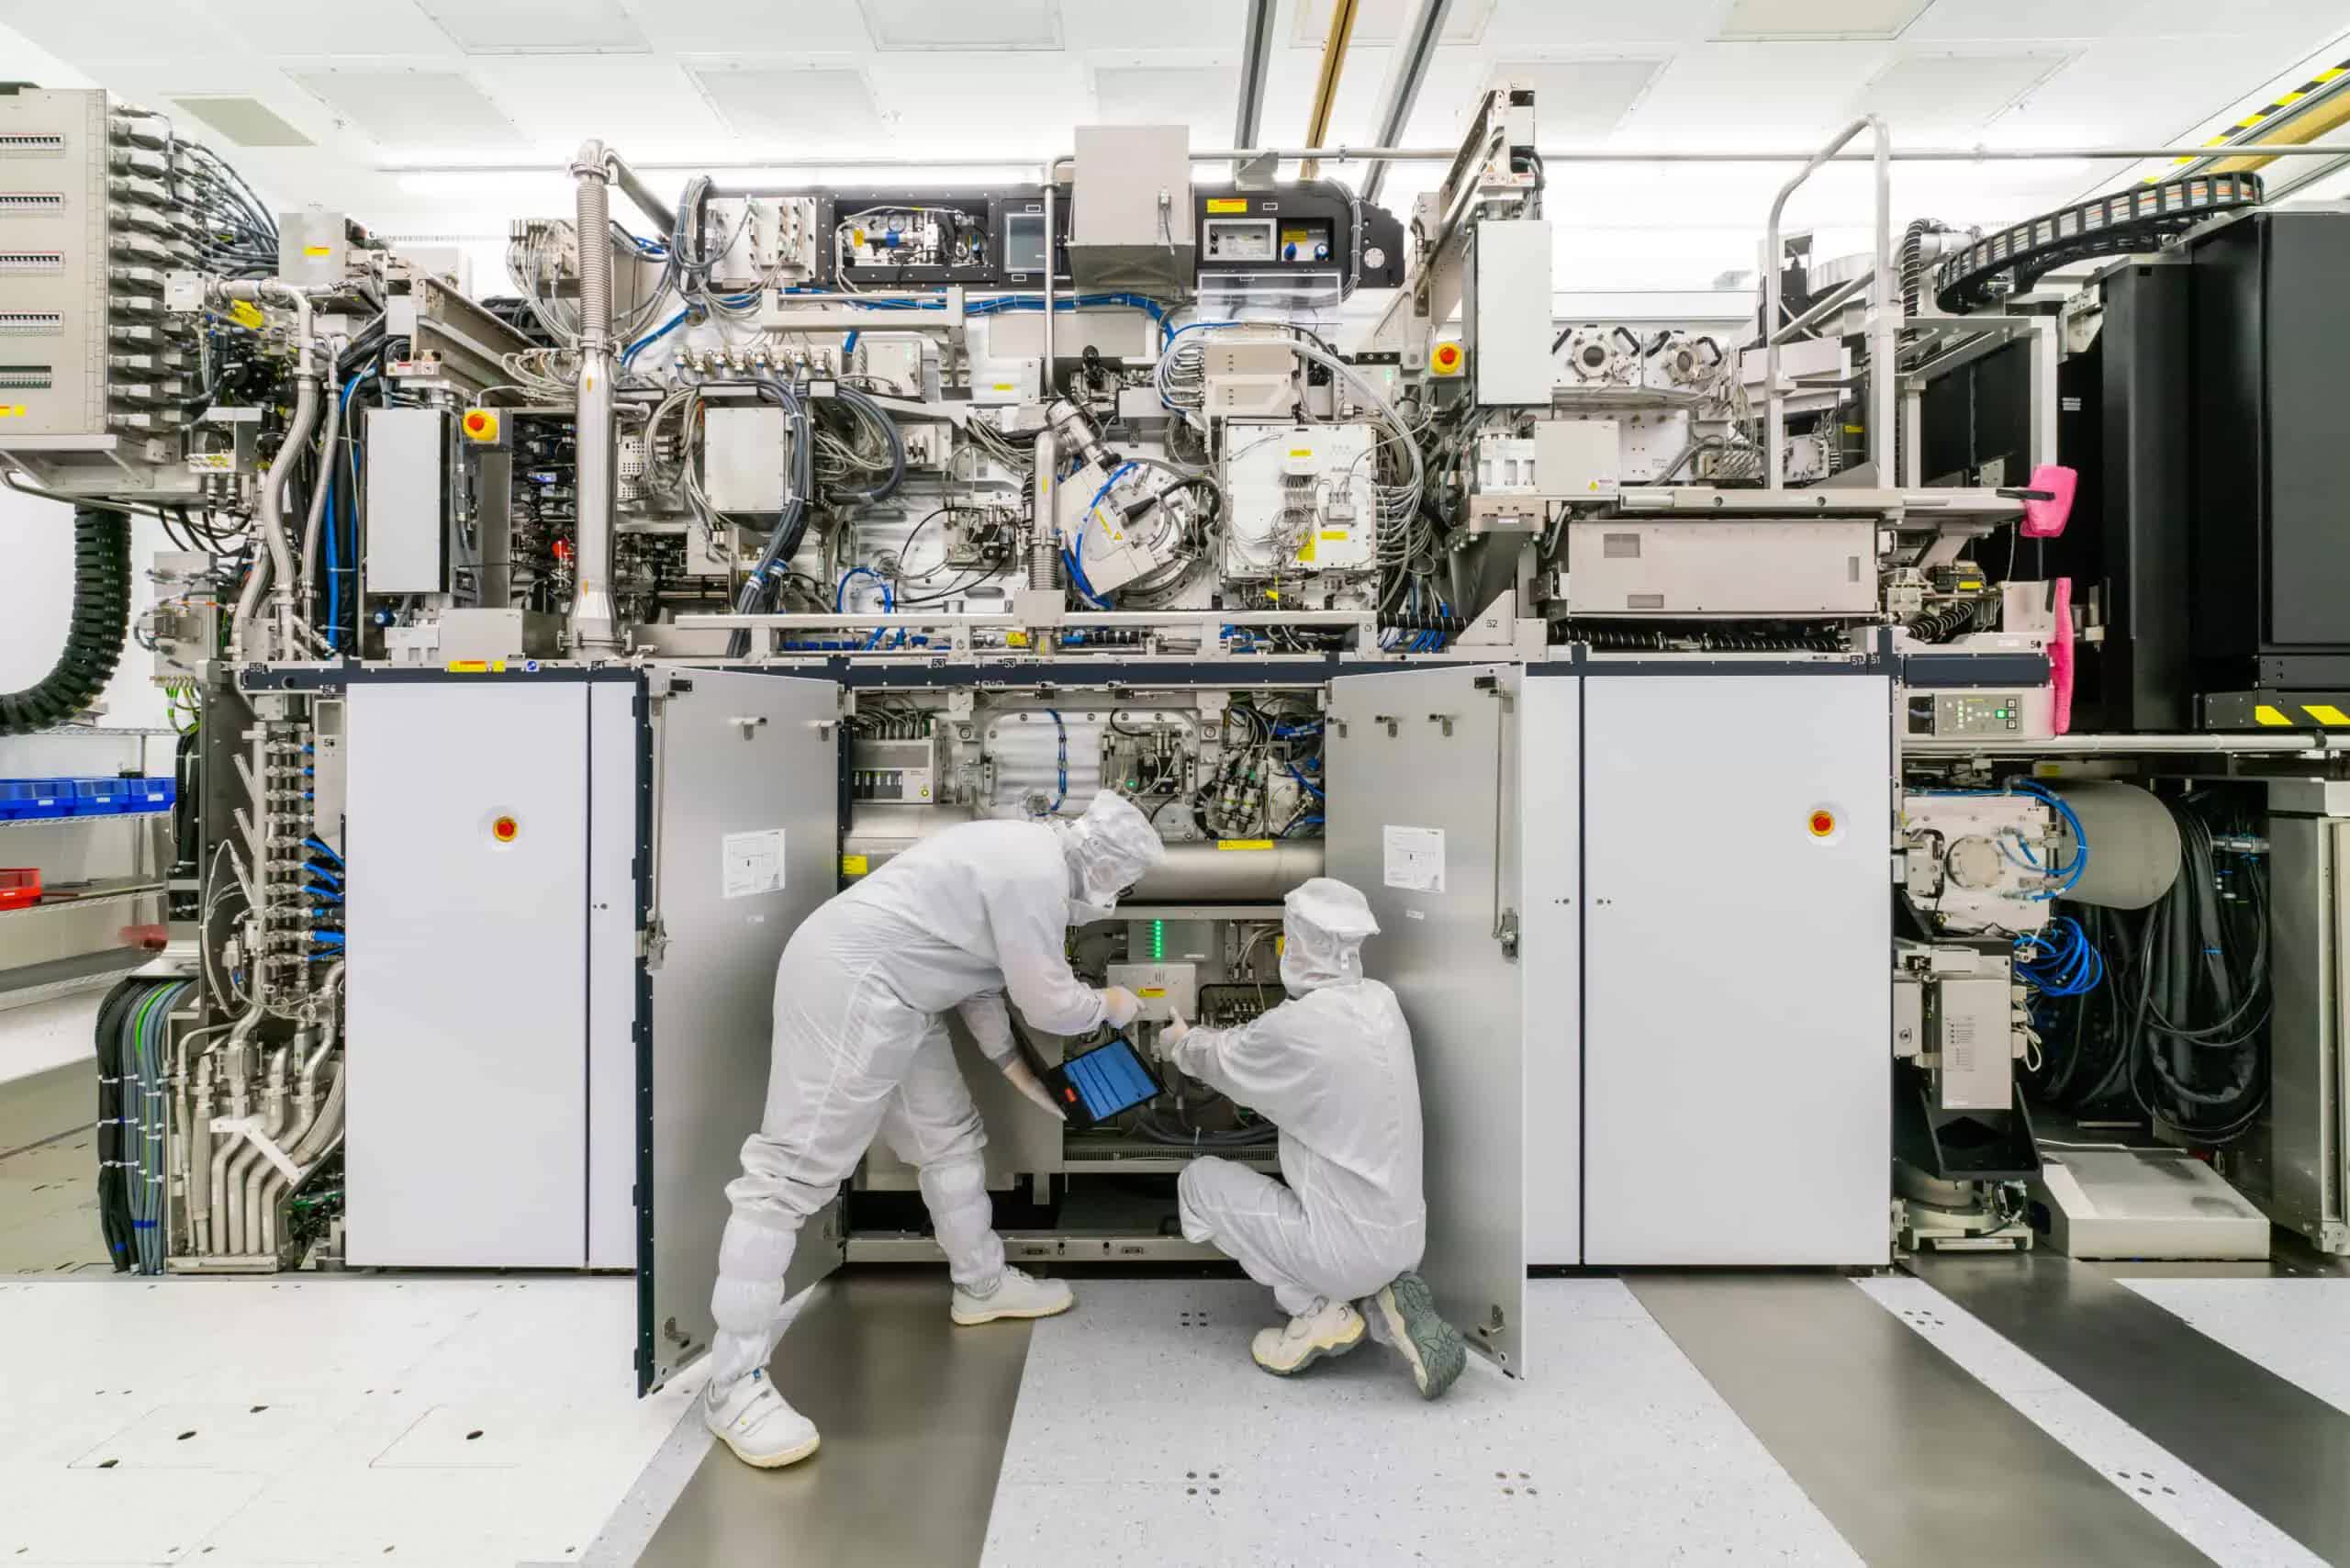
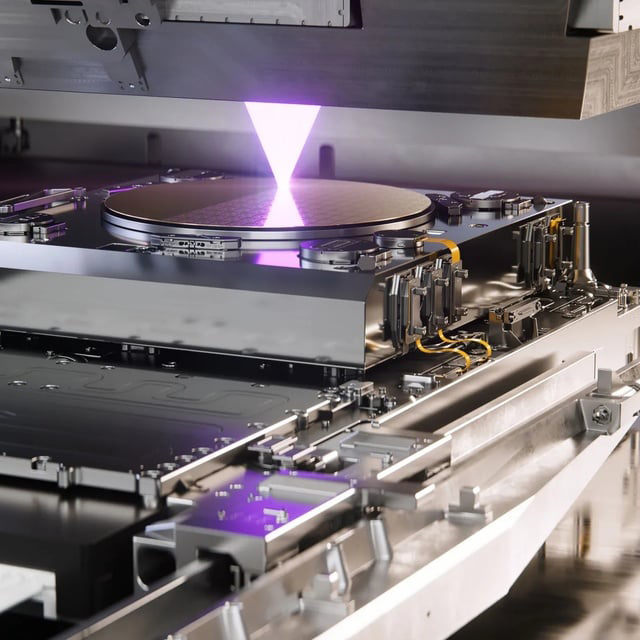
Theo Solution News, Samsung Electronics và SK hynix đang cạnh tranh để giành các hệ thống quang khắc EUV của ASML. Giá trị đơn hàng được cho là có thể dao động từ 10.000–20.000 tỷ won mỗi hãng. Thời gian chờ thiết bị cũng được cho là đã tăng gấp đôi, khiến các doanh nghiệp cân nhắc đặt hàng sớm hơn kế hoạch.
SK hynix đã công bố hợp đồng mua thiết bị EUV trị giá khoảng 11.950 tỷ won, dự kiến bàn giao trước ngày 31/12/2027. Khoản đầu tư này phục vụ quá trình chuyển đổi sang DRAM 1c, thế hệ thứ sáu trong nhóm DRAM 10nm.
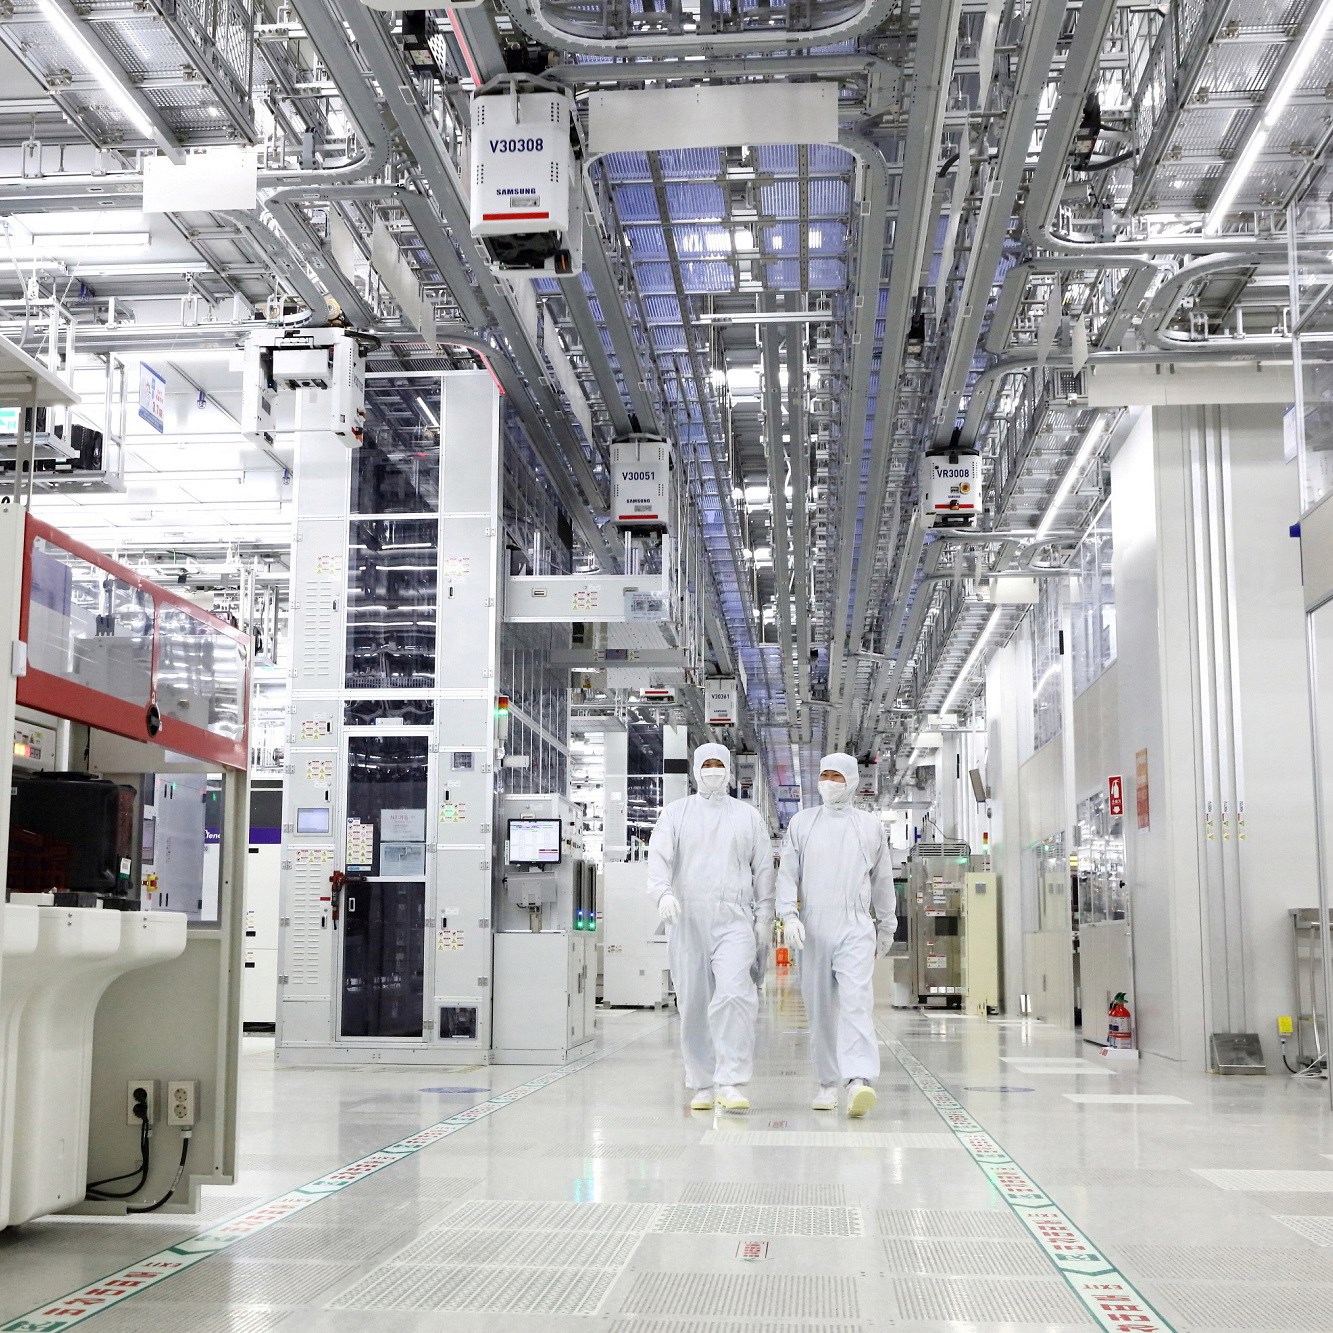
Trong khi đó, Samsung đang mở rộng năng lực sản xuất DRAM 1c phục vụ HBM4 tại tổ hợp P4 ở Pyeongtaek, đồng thời chuẩn bị tổ hợp P5 với nhà máy đầu tiên dự kiến đi vào hoạt động trong năm 2028.
Cả hai doanh nghiệp cũng đang hướng tới các thế hệ DRAM tiên tiến hơn, trong đó công nghệ EUV High-NA được kỳ vọng sẽ đóng vai trò quan trọng trong các quy trình sản xuất dưới 10nm.
Thiếu hụt thiết bị lan sang cả công đoạn đóng gói HBM
Áp lực nguồn cung không chỉ giới hạn ở công đoạn sản xuất wafer mà còn mở rộng sang lĩnh vực đóng gói bán dẫn tiên tiến. Theo Solution News, thời gian tồn đọng đơn hàng của một số nhà cung cấp thiết bị đã kéo dài khoảng 2–3 năm. Các doanh nghiệp như Hanmi Semiconductor và Amkor được cho là đang tiến gần đến tình trạng kín đơn hàng, đồng thời mở rộng năng lực sản xuất để đáp ứng nhu cầu từ các trung tâm dữ liệu AI.
Một trong những thiết bị được quan tâm là máy ép nhiệt (Thermo-Compression Bonder – TC Bonder), được sử dụng trong quy trình sản xuất HBM. Khi nhu cầu HBM tăng cao, năng lực cung ứng thiết bị phục vụ công đoạn kết nối và đóng gói các lớp bộ nhớ cũng trở thành một yếu tố quan trọng đối với toàn bộ chuỗi sản xuất.
Năng lực cung ứng thiết bị trở thành yếu tố quan trọng trong cuộc đua AI
Những cảnh báo từ ASML cho thấy việc mở rộng sản xuất bán dẫn đang đối mặt với nhiều giới hạn hơn so với bài toán xây dựng nhà máy hay đầu tư dây chuyền mới.
Các hệ thống quang khắc EUV, thiết bị sản xuất DRAM và máy móc phục vụ đóng gói HBM đều đòi hỏi thời gian phát triển, sản xuất và triển khai dài. Vì vậy, ngay cả khi các nhà sản xuất sẵn sàng tăng chi tiêu vốn, việc tiếp cận thiết bị phù hợp vẫn có thể quyết định tốc độ đưa công suất mới vào hoạt động.
Trong bối cảnh AI tiếp tục thúc đẩy nhu cầu GPU, DRAM và HBM, năng lực cung ứng thiết bị đang trở thành một mắt xích chiến lược của ngành bán dẫn. Cuộc đua AI vì thế không chỉ diễn ra giữa các nhà sản xuất chip mà còn mở rộng đến những doanh nghiệp cung cấp công nghệ và thiết bị đứng phía sau quá trình sản xuất.
Nguồn tham khảo:
ASML: Q3 2026 Earnings Release


.png)
.png)


good
Awesome
Nice